


한화에어로스페이스(012450)는 8월 31일 장중 10:51 기준 1,136,000원으로, 전일 대비 -1.82% 내린 상태입니다. 같은 날 스페인 방산업체와 K9 자주포 수출 계약을 맺었다는 공시가 나온 반면, 최근 리포트를 종합하면 목표가는 오히려 낮아지는 흐름이 관측됩니다. 실적은 늘고 있는데 목표가는 왜 낮아지는지, 오늘은 이 두 신호를 함께 짚어보겠습니다.
주가와 수급 흐름
8월 27일까지 최근 5거래일 순매수를 보면 외국인이 +22,587주를 사들인 반면 기관은 -12,914주, 개인은 -10,360주로 순매도를 기록했습니다. 공매도 거래비중은 8월 28일 10.3%로, 직전 20관측일 평균 8.1%보다 높아진 모습입니다. 외국인 순매수와 공매도 비중 상승이 같은 구간에서 함께 나타난 점은 눈여겨볼 만한 조합으로 읽힙니다. 이 조합이 주가 방향을 단정해 주는 것은 아니지만, 이후 며칠간 수급이 어느 쪽으로 더 쌓이는지는 확인해볼 지점으로 보입니다.
K9 수출 계약의 의미
8월 31일 한화에어로스페이스는 스페인 방산업체 인드라시스템즈(INDRA SISTEMAS S.A.)와 K9 자주포 등 수출 실행 계약을 맺었다고 공시했습니다. 회사는 경영상 비밀 유지를 이유로 수출 물량과 금액, 기간 등을 공개하지 않았다고 밝혔습니다. 다만 의무공시 기준을 감안하면 최소 6,600억원 이상 규모라는 보도가 있었고, K9이 서유럽 국가에 진출한 것은 이번이 처음이라는 점도 함께 전해졌습니다. 1차 선급금은 계약체결 후 20%, 2차 선급금은 연내에 5% 지급되는 조건이라는 내용도 보도를 통해 확인됩니다.
실적, 숫자로 보면
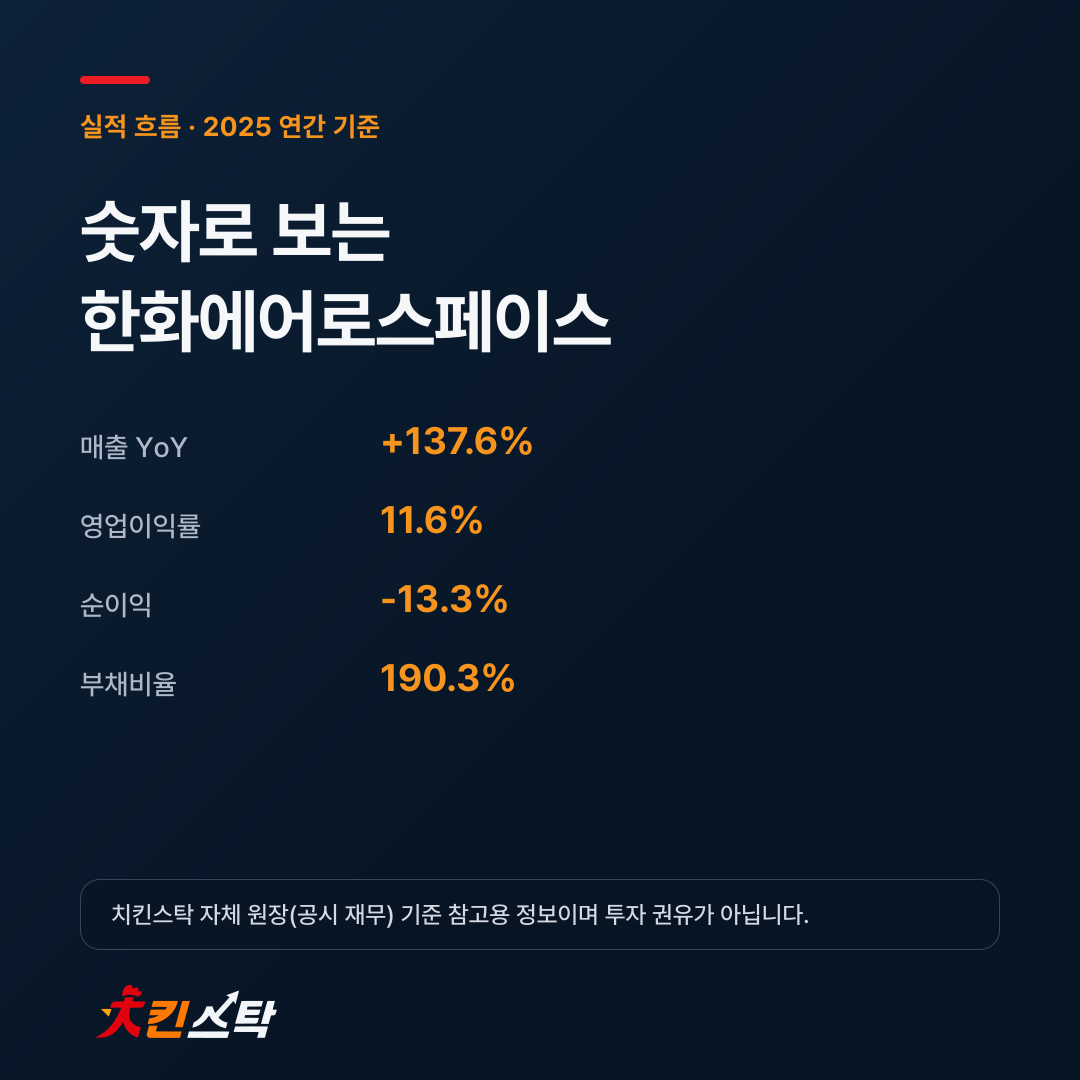
2026년 1분기 매출액은 57,510억원으로 전년 같은 분기 54,842억원보다 4.9% 늘었습니다. 영업이익은 6,389억원으로 전년 같은 분기 5,607억원보다 13.9% 늘어, 매출 증가율보다 이익 증가율이 더 컸습니다. 2025년 전체로 보면 매출액 267,029억원(1년 전보다 +138.4%), 영업이익 30,893억원(1년 전보다 +81.7%)으로 외형과 수익성이 함께 크게 늘어난 해였습니다. 분기 흐름만 봐도 매출과 이익이 동시에 개선되고 있다는 점은 확인할 수 있습니다.
증권가는 어떻게 보나
최근 90일 10개 증권사가 낸 목표가는 평균 1,658,000원, 범위는 1,380,000원~1,860,000원입니다. 다만 최근 리포트를 종합한 결과 의견 분포는 매수 9·중립 0·매도 0이면서도 평균 목표가는 1,638,889원으로, 한 줄 요약은 "한화에어로스페이스의 목표주가가 하향세에 접어들며 애널리스트 의견은 혼합적입니다"였습니다. 실제로 8월 20일 다올투자증권은 2,460,000원, 8월 24일 DS투자증권은 1,830,000원, 8월 31일 DB증권은 1,500,000원을 목표가로 제시해, 시점이 뒤로 갈수록 숫자가 낮아지는 흐름이 관측됩니다.
지금 비싼가, 싼가
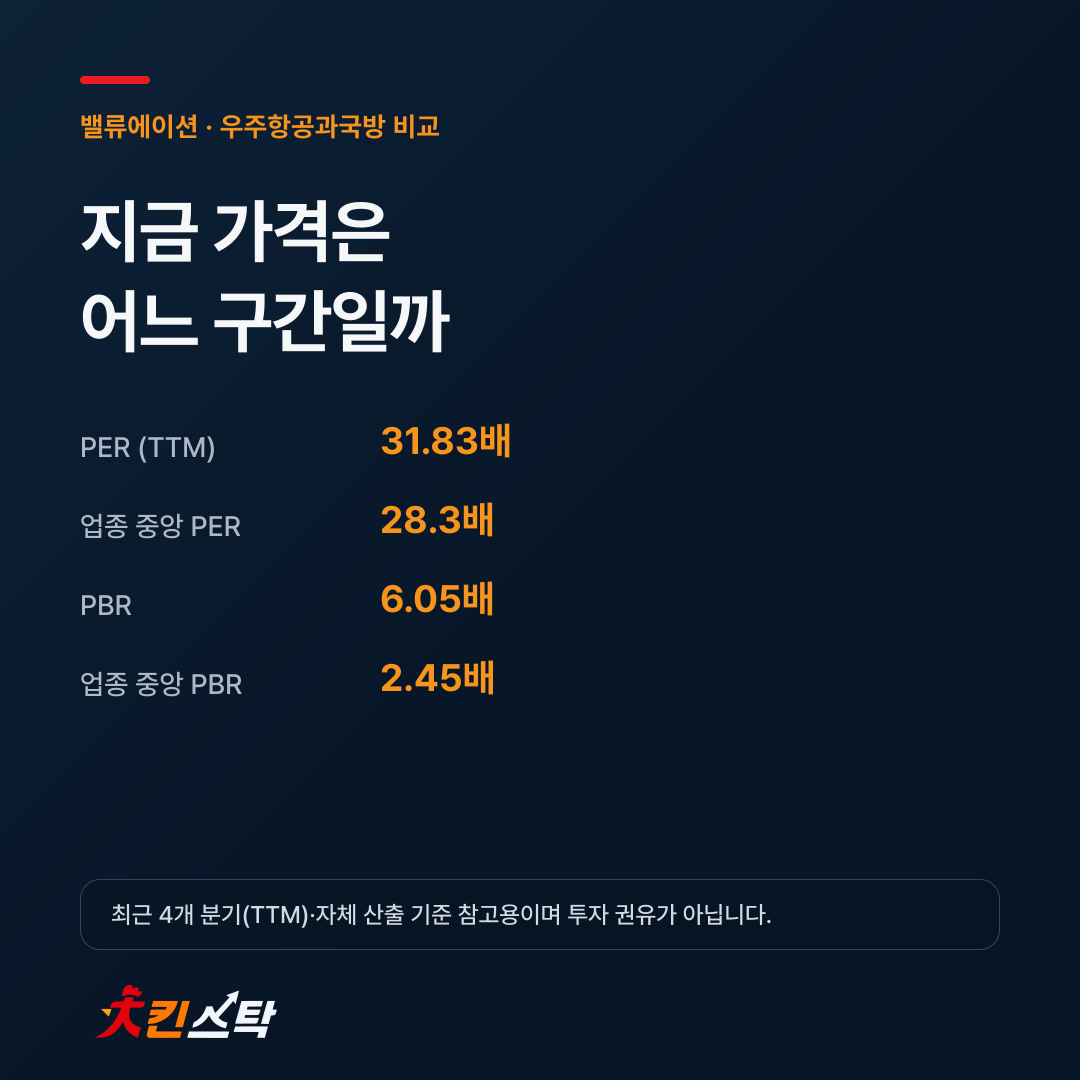
최근 4개 분기(2026 반기 TTM) 연결·지배주주 기준으로 PER은 31.8배, PBR은 6.05배, PSR은 1.97배, ROE는 19%입니다. 같은 업종 중앙값(연간, 20종목)은 PER 28.3배, PBR 2.45배, PSR 2.2배로, PER과 PBR 모두 업종 중앙값을 웃돌고 있습니다. 다만 2026년 증권가 추정 EPS 중앙값(추정치를 낸 7곳) 기준 선행 PER은 24.5배로 TTM PER보다 낮아, 앞으로의 이익 개선을 반영하면 부담이 다소 줄어드는 구조로 읽힙니다. 정리하면, 지금 숫자만 보면 조금 비싼 편이에요.
최근 보도에서는
8월 31일 "한화에어로, 스페인에 K9 최소 6,600억 규모 수출…서유럽 첫 진출"이라는 보도가 있었습니다. 같은 날 "한화에어로, 스페인 방산업체와 K9 자주포 수출 계약"이라는 보도에서는 1차 선급금이 계약체결 후 20%, 2차 선급금은 연내에 5% 지급되는 조건이라고 전해졌습니다. 한편 코스피 전체는 8월 31일 미국 금리인상 우려로 1%대 하락하며 6,600대로 밀렸고, 코스닥도 급락했다는 보도도 함께 나왔습니다.
무엇을 지켜보면 되나
첫째, 목표가가 시점이 지날수록 낮아지는 흐름이 다음 리포트에서도 이어지는지 확인할 필요가 있습니다. 둘째, 공매도 비중이 8월 28일 10.3%로 평균을 웃돈 만큼 이후 관측일에서 이 비중이 어떻게 움직이는지 지켜볼 만합니다. 셋째, 이번 스페인 수출 계약처럼 물량·금액이 비공개인 계약이 추가로 공시될 경우 실제 매출 반영 시점을 확인하는 것이 좋습니다.
본 글은 공개된 자료를 정리한 참고용이며 투자 권유가 아닙니다.
궁금한 회사가 있으신가요? 치킨스탁에서 종목명을 검색하면 시세·재무·AI 분석을 바로 확인할 수 있어요.