


한미반도체(042700)는 8월 26일 장중 11시 57분 기준 220,000원에 거래되며 전일 대비 +1.15% 올랐습니다. 겉으로 보면 무난한 흐름이지만, 최근 분기 실적은 전년 대비 크게 줄었고 공매도 비중도 눈에 띄게 늘어난 상태입니다. 오늘은 이 두 가지 숫자를 중심으로 지금 이 종목을 어떻게 읽을 수 있는지 정리해봅니다.
1분기 실적, 숫자로 보면
2026년 1분기 매출액은 509억원으로 전년 같은 분기 1,474억원 대비 -65.5% 줄었습니다. 영업이익도 85억원으로 전년 같은 분기 696억원 대비 -87.9% 감소했습니다.
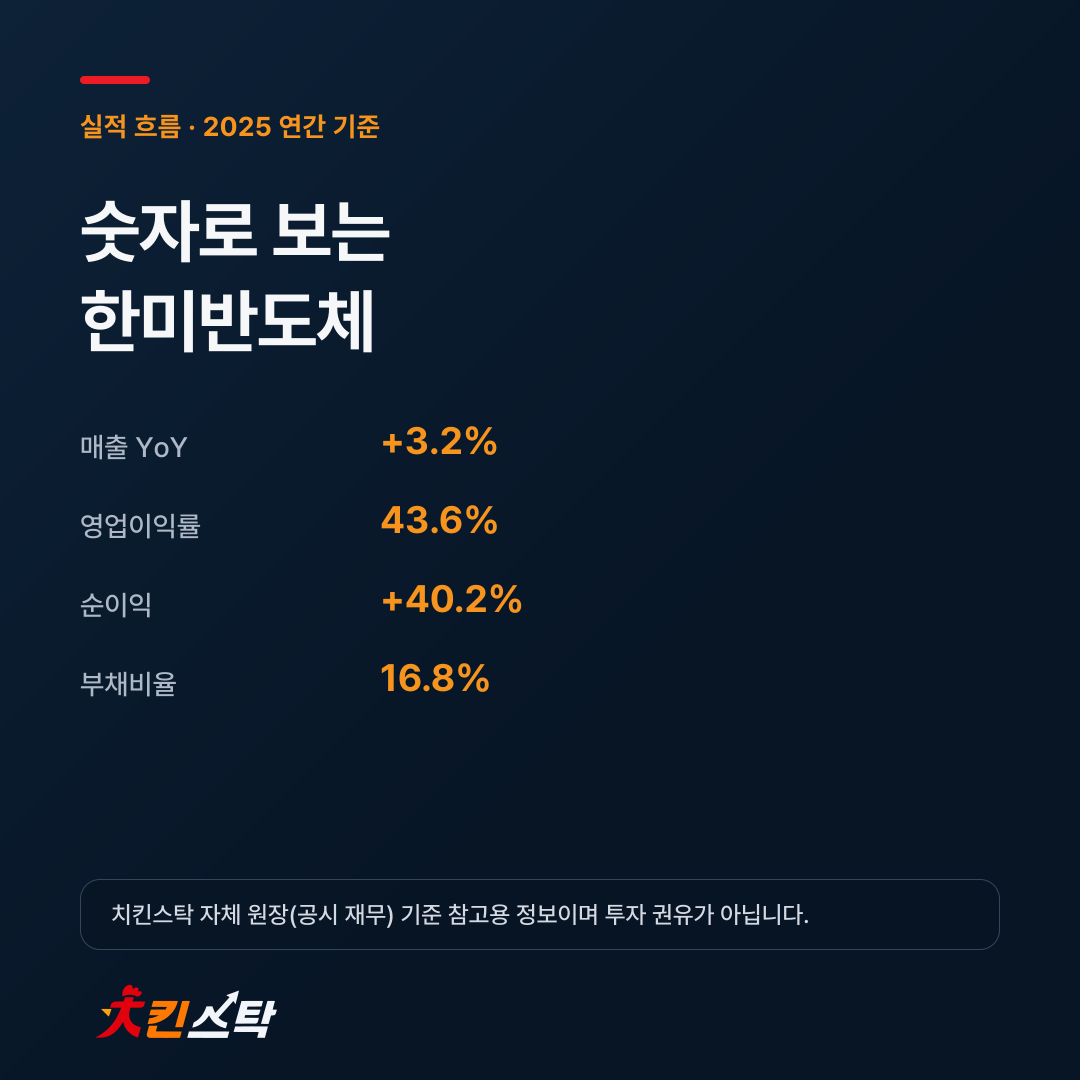
연간으로 보면 2025년 매출액은 5,767억원으로 1년 전보다 +3.2% 늘었고, 영업이익은 2,514억원으로 -1.6% 소폭 줄었습니다. 연간 실적은 완만했지만 최근 분기 흐름만 떼어보면 감소폭이 두드러집니다.
공매도 비중 확대 의미
8월 25일 한미반도체의 공매도 거래비중은 29.0%를 기록했습니다. 직전 20거래일 평균 19.2%와 비교하면 눈에 띄게 높아진 수치입니다.
공매도 비중이 늘었다는 것은 주가 하락에 베팅하는 매매가 상대적으로 늘었다는 뜻으로 읽힐 수 있습니다. 다만 이 수치만으로 방향성을 단정할 수는 없고, 이후 수급 변화와 함께 지켜볼 필요가 있는 지점입니다.
지금 비싼가, 싼가
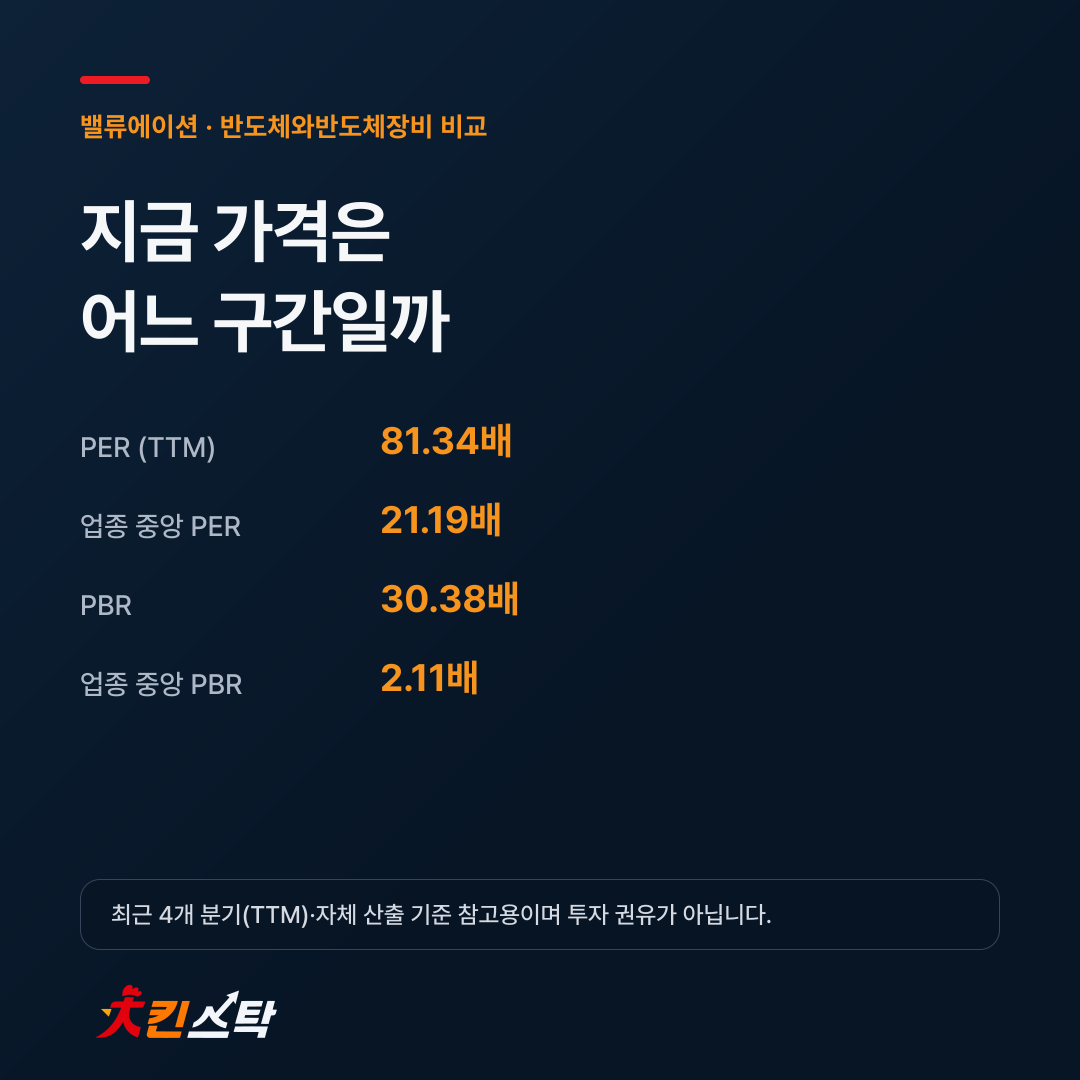
최근 4개 분기(2026 반기 TTM) 기준 한미반도체의 PER은 81.34배, PBR은 30.38배, PSR은 32.37배입니다. ROE는 37.3%로 나타났습니다.
같은 업종(반도체와반도체장비) 114종목의 중앙값은 PER 21.19배, PBR 2.11배, PSR 2.03배입니다. 한미반도체의 배수는 업종 중앙값을 큰 폭으로 웃돕니다.
1분기 매출과 영업이익이 전년 대비 큰 폭으로 줄어든 점을 함께 고려하면, 현재 배수는 이익 규모 대비 상당히 높은 수준으로 읽힙니다. 정리하면, 지금 숫자만 보면 많이 비싼 편이에요.
최근 보도에서는
8월 24일에는 한미반도체가 1,300억원을 들여 8공장 확보에 나섰다는 보도가 있었습니다. 신규 공장을 짓는 대신 기존 공장을 사들여 리모델링하는 방식이며, 회사는 인공지능 반도체 장비 공급 부족에 선제적으로 대응하겠다는 구상이라고 밝힌 것으로 전해졌습니다.
같은 날 서울데이터랩 보도에서는 개장 직후 인기 검색 종목 조사에서 한미반도체가 -0.47%로 약세를 보인 종목 중 하나로 언급됐습니다.
8월 25일에는 한미반도체 주가가 장중 3.83% 하락해 20만 1천원을 기록했다는 보도가 있었고, 이 기사에서 PER이 86.27배로 동일업종 PER 16.98배와 비교해 높은 수준을 나타냈다는 분석이 함께 전해졌습니다. 같은 날 다른 보도에서는 주가가 장중 2.87% 하락한 203,000원을 기록했으며 거래량은 131,394주, 거래대금은 261억 5,900만원 수준이었다고 전해졌습니다.
무엇을 지켜보면 되나
다음 분기 실적에서 매출과 영업이익 감소세가 이어지는지, 아니면 반등의 신호가 나타나는지가 첫 번째 확인 포인트입니다.
공매도 비중이 최근 평균보다 높아진 상태가 이후에도 유지되는지, 아니면 다시 평년 수준으로 낮아지는지도 지켜볼 대목입니다.
8공장 확보와 관련해 회사가 밝힌 생산능력 확충 계획이 실제 실적에 어떻게 반영되는지도 중장기적으로 살펴볼 부분입니다.
한미반도체는 실적 감소와 밸류에이션 부담, 공매도 비중 상승이 겹쳐 있는 국면입니다. 관련 공시와 보도는 한국거래소 상장공시시스템 등을 통해 추가로 확인할 수 있습니다. 본 글은 공개된 자료를 정리한 참고용이며 투자 권유가 아닙니다.
궁금한 회사가 있으신가요? 치킨스탁에서 종목명을 검색하면 시세·재무·AI 분석을 바로 확인할 수 있어요.